
2026. gada nodokļu izmaiņas: pilns pārskats Latvijas uzņēmumiem
Jaunais alternatīvais UIN režīms: mērķēts uz ārvalstu naudas piesaisti
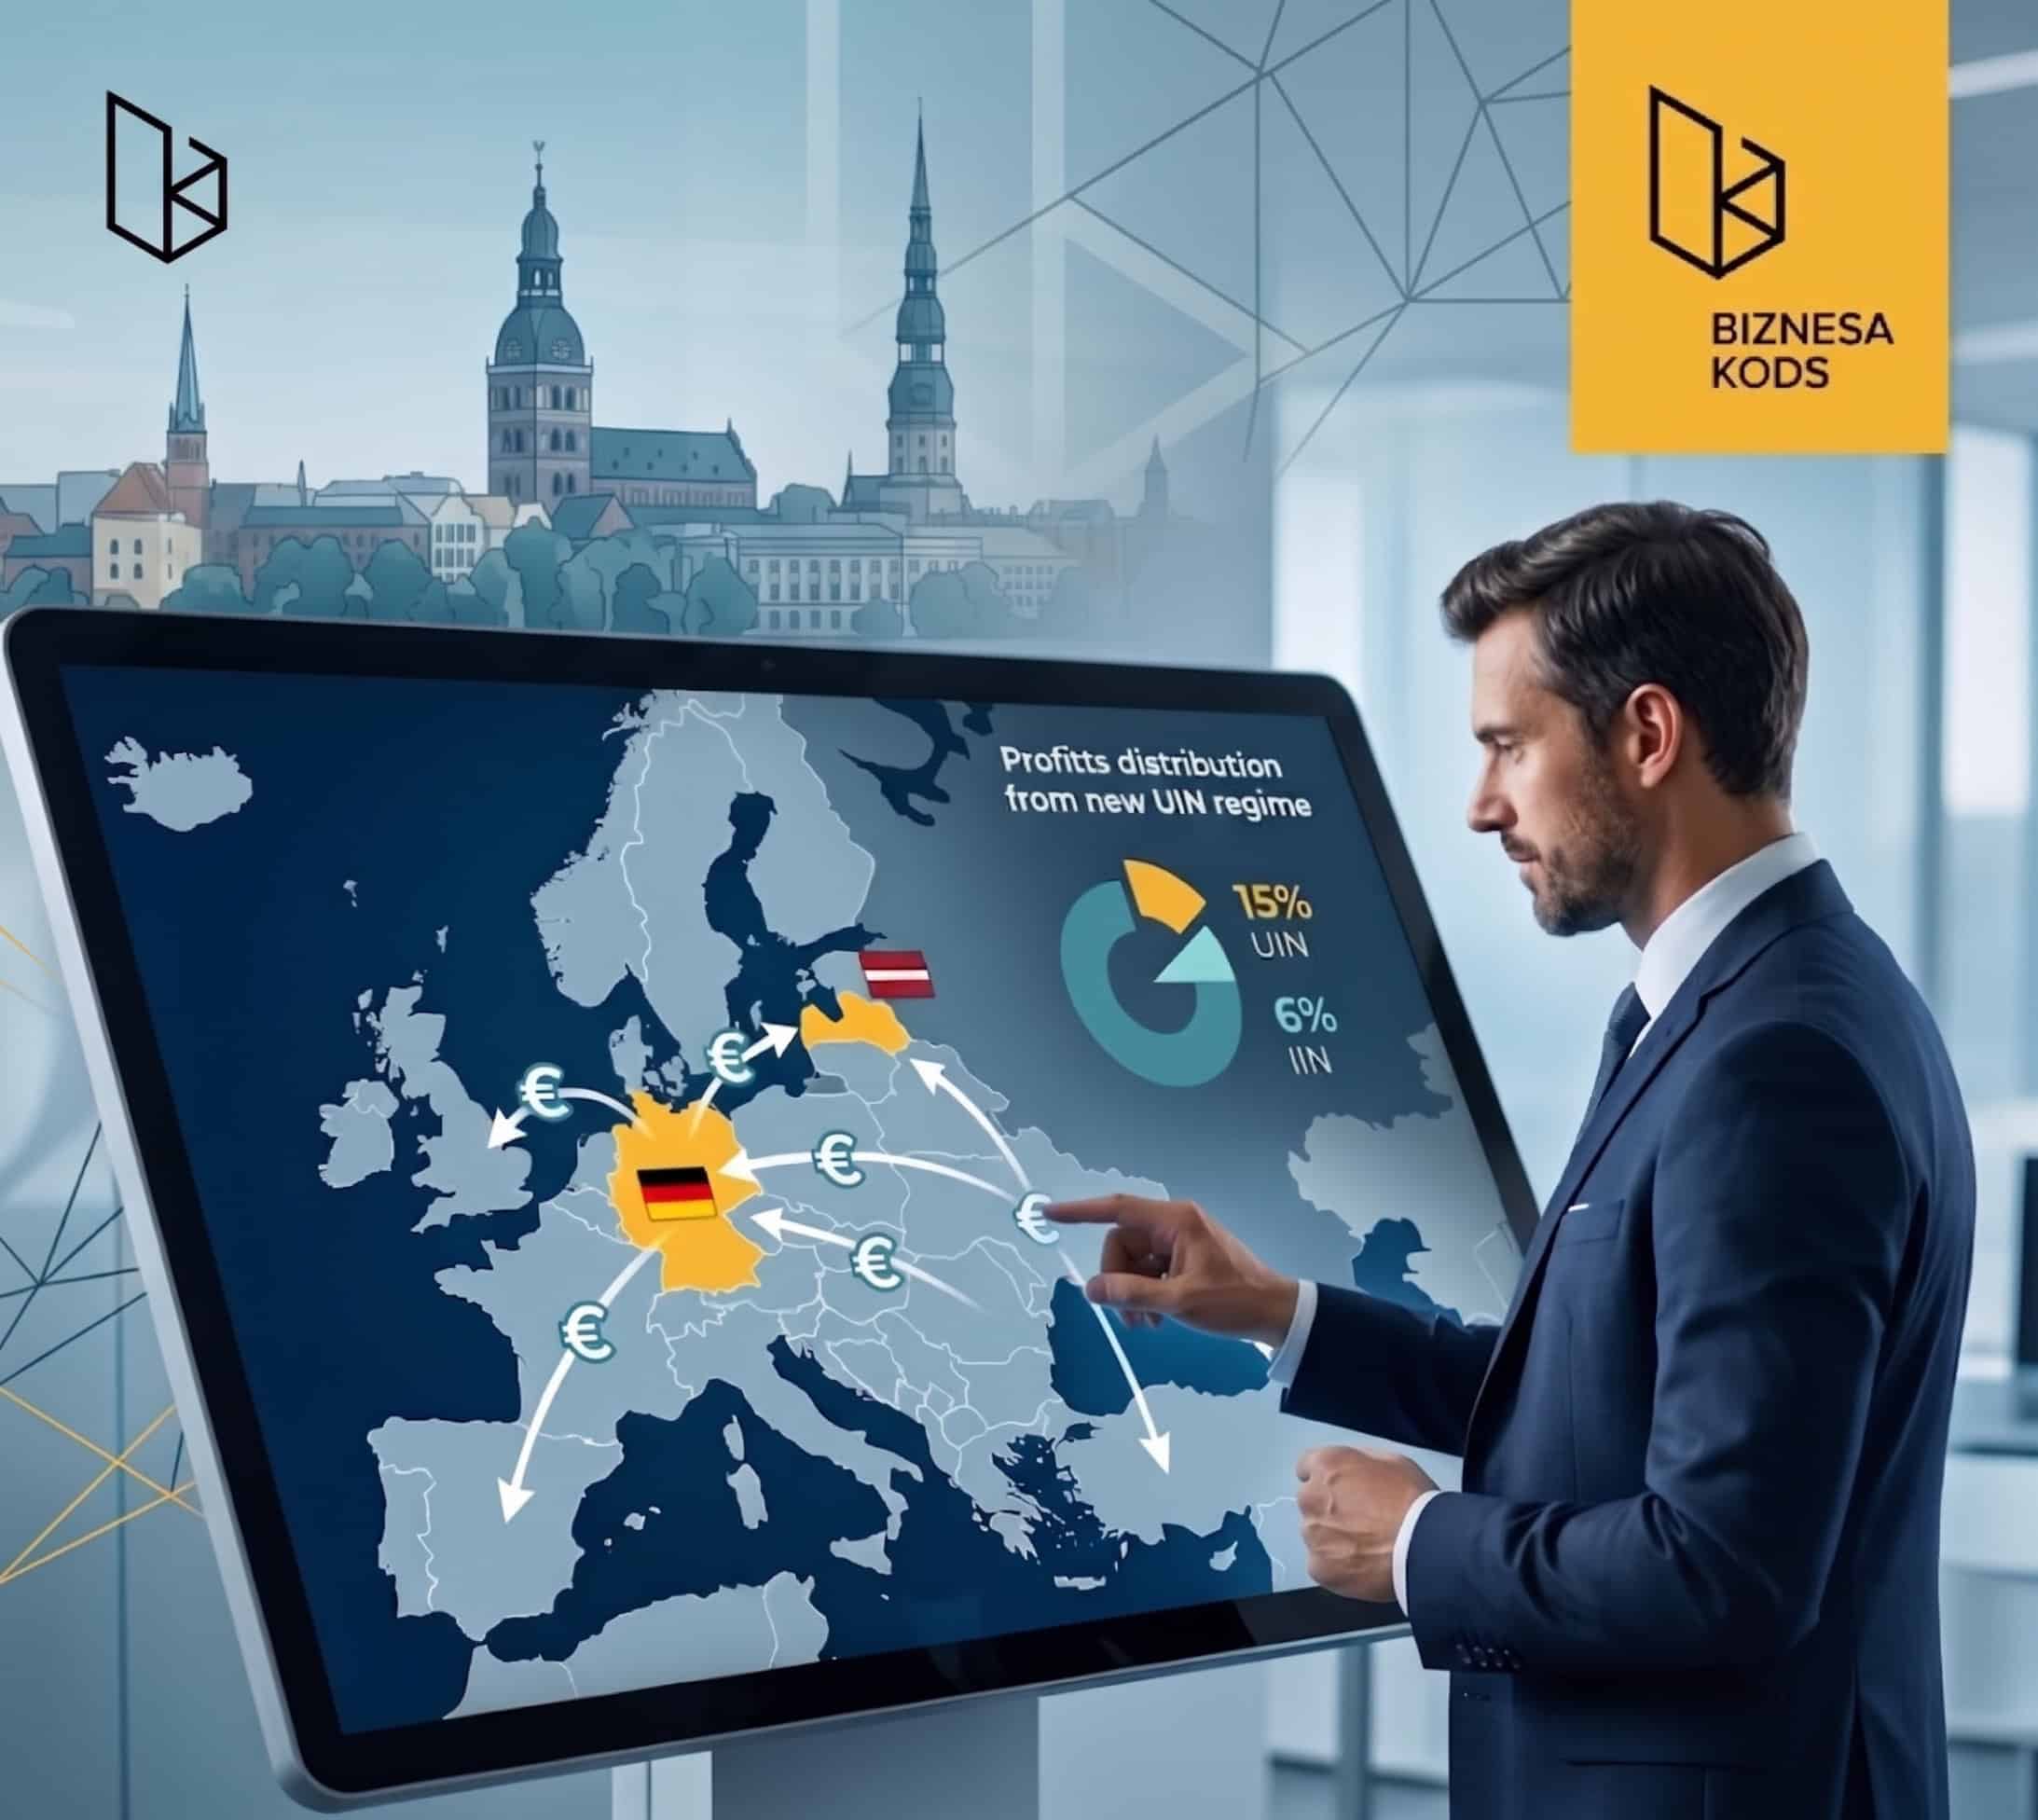
No 2026. gada 1. janvāra Latvijas uzņēmumiem pirmo reizi būs izvēles iespēja, kā aplikt ar nodokli dividendēs sadalīto peļņu. Līdzās ierastajam modelim būs pieejama jauna alternatīva: 15% uzņēmumu ienākuma nodoklis (UIN) uzņēmuma līmenī un 6% iedzīvotāju ienākuma nodoklis (IIN) dalībnieka līmenī. Lai gan iekšējā tirgū nodokļu slogs paliek praktiski nemainīgs, šī režīma patiesais stratēģiskais mērķis ir padarīt Latviju par pievilcīgu galamērķi ārvalstu investīcijām un kapitālam.
Kam šis režīms ir pieejams un svarīgākie ierobežojumi
Šis nav universāls nodokļu optimizācijas rīks vietējiem uzņēmumiem - likums paredz specifiskus un stingrus nosacījumus, kas jāizpilda:
-
Tikai Latvijas kapitālsabiedrībām (SIA un AS) Ārvalstu uzņēmumu filiālēm šis režīms nav pieejams.
-
Tiešie dalībnieki ir tikai fiziskas personas Lēmuma pieņemšanas brīdī par peļņas sadali visiem kapitāla daļu turētājiem jābūt fiziskām personām. Ja kaut viens īpašnieks ir juridiska persona, šo modeli piemērot nedrīkst.
-
Bez holdinga struktūrām Modelis nav izmantojams, ja uzņēmums pieder caur starpniekstruktūrām - īpašumtiesību ķēdei jābūt tiešai.
-
Neattiecas uz veco peļņu Jauno modeli nevar piemērot peļņai, kas gūta līdz 2017. gada 31. decembrim.
-
Izvēle attiecas uz visu periodu Režīms jāpiemēro pilnīgi visām attiecīgajā taksācijas periodā aprēķinātajām dividendēm - to nevar sadalīt pa daļām vai piemērot tikai atsevišķiem dalībniekiem.
Praktisks aprēķina piemērs: investīcijas no Vācijas
Kāpēc šis sadalījums (15% + 6%) ir tik būtisks ārvalstu investoriem? Daudzas valstis saviem rezidentiem ļauj atzīt un savā nodokļu deklarācijā ieskaitīt tikai to nodokli, ko ārvalstīs - šajā gadījumā Latvijā - samaksājusi pati fiziskā persona (IIN), nevis uzņēmums (UIN).
Apskatīsim vienkāršotu piemēru. Latvijas SIA, kuras 100% īpašnieks ir fiziska persona no Vācijas, vēlas sadalīt 10 000 EUR peļņu (pirms nodokļiem). Vācijā iedzīvotāju ienākuma nodoklis no dividendēm ir aptuveni 25%.
| Rādītājs | Vispārējais modelis (20% UIN) | Alternatīvais modelis (15% UIN + 6% IIN) |
|---|---|---|
| Peļņa pirms nodokļiem | 10 000 EUR | 10 000 EUR |
| UIN Latvijā | 2 000 EUR (20% no peļņas) | 1 500 EUR (15% no peļņas) |
| Bruto dividendes | 8 000 EUR | 8 500 EUR |
| IIN ieturējums Latvijā | 0 EUR | 510 EUR (6% no 8 500 EUR) |
| Izmaksāts "uz rokas" | 8 000 EUR | 7 990 EUR |
| Nodoklis Vācijā (25% no bruto) | 2 000 EUR (25% no 8 000) | 2 125 EUR (25% no 8 500) |
| Latvijas IIN ieskaits Vācijā | Nav iespējams | - 510 EUR (Latvijā samaksātais IIN) |
| Reāli piemaksājamais IIN Vācijā | 2 000 EUR | 1 615 EUR |
| Kopējais nomaksātais nodoklis | 4 000 EUR (40% no peļņas) | 3 625 EUR (36,25% no peļņas) |
| Investora reālais ieguvums | 6 000 EUR | 6 375 EUR |
Jāņem vērā: šis aprēķins pieņem, ka investora rezidences valsts pilnībā atzīst Latvijā samaksāto IIN kā ieskaitāmu nodokli - tas jāpārbauda konkrētajā valstī un attiecīgajā nodokļu konvencijā, jo katras valsts regulējums un piemērojamā nodokļu likme atšķiras.
Praktiski soļi uzņēmumu vadītājiem
Lēmums par šī režīma izmantošanu ir brīvprātīgs, un tas noteikti jāpieņem vēl pirms dividenžu faktiskās sadales:
-
Pārbaudi konvencijas Ja uzņēmumam ir ārvalstu investori, sadarbībā ar nodokļu speciālistu vērts izvērtēt attiecīgās rezidences valsts likumdošanu un nodokļu konvenciju ar Latviju.
-
Sagatavo grāmatvedību Tā kā VID sistēma EDS pēc noklusējuma automātiski aprēķina standartizēto 20% UIN, grāmatvedim alternatīvā nodokļa summa būs jāaprēķina un jānorāda manuāli kā nodokļa samazinājums, papildus sagatavojot atsevišķu atskaiti par 6% IIN ieturējumu.
-
Pienesums vietējai ekonomikai Kā papildu ieguvums valsts mērogā jāmin fakts, ka šie 6% IIN tiek tieši novirzīti pašvaldību budžetos, palīdzot attīstīt reģionālo infrastruktūru.
Konsultējies pirms izmaksas, ne pēc
Pirms galējā lēmuma pieņemšanas vienmēr iesakām konsultēties ar savu grāmatvedi vai nodokļu konsultantu, lai precīzi aprēķinātu abus scenārijus tieši jūsu uzņēmuma situācijai - izvēle attiecas uz visu taksācijas periodu un to nevar mainīt ar atpakaļejošu spēku pēc dividenžu izmaksas.
Vēies piesaistīt ārvalstu finansējumu?
Piesakieties konsultācijai pie mūsu ekspertiem, lai izvērtētu labākos finansējuma un attīstības scenārijus.
Populārākie raksti
Lasi to, ko citi uzņēmēji atzīst par visnoderīgāko
Mūsu speciālisti palīdzēs Tava uzņēmuma attīstībā!
Grāmatvedības pakalpojumi
Pilna cikla grāmatvedības uzturēšana, pirmdokumentu apstrāde, algu aprēķini un atskaites VID ar proaktīvu nodokļu plānošanu.
- Ikdienas grāmatvedība
- Nodokļu optimizācija
- Finanšu audits
Juridiskie pakalpojumi
Profesionāls juridiskais atbalsts komerctiesībās, darījumu risku vadība, līgumu izstrāde un M&A darījumu nodrošināšana.
- Komerctiesības
- Līgumu izstrāde
- M&A darījumi
Biznesa koučings
Stratēģiskais un psiholoģiskais atbalsts vadītājiem mērķu sasniegšanai, komandas pārmaiņu pretestības pārvarēšanai un līderībai.
- Stratēģiskā skaidrība
- Pārmaiņu vadība
- Līderu attīstība
ES fondi un programmas
Atbalsts ES fondu, valsts atbalsta programmu un starptautisko investīciju piesaistei uzņēmējdarbības attīstības projektiem.
- ES tiešās programmas
- Valsts atbalsts
- Projektu sagatavošana
Banku finansējums un M&A
Individuālu risinājumu izstrāde banku finansējuma piesaistei, investoru uzrunāšanai un uzņēmumu pirkšanas vai pārdošanas darījumiem.
- Aizdevumu piesaiste
- M&A stratēģija
- Investoru uzrunāšana
Privātais kapitāls un Mezzanine
Finansējuma piesaiste no privātajiem investoriem un mezanīna fondiem straujai biznesa paplašināšanai.
- Privātais kapitāls
- Mezanīna finansējums
- Investīciju strukturēšana